
運算效能要求極高的生成式AI,一舉改變了過去數十年來硬體效能過剩的情況,迫使半導體業界必須找到提升運算效能的新方法。除了從改良運算架構著手外,資料傳輸的效能也必須快步跟上,才不會讓I/O成為整個系統的瓶頸。也因為如此,在生成式AI爆紅之後,原本還處在研發跟小量生產階段的矽光子技術,受到更廣泛的關注。
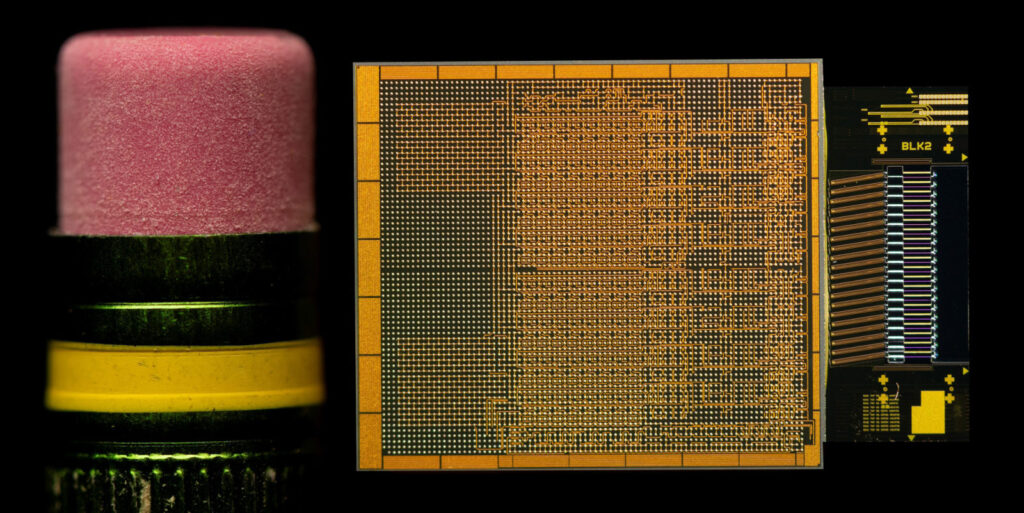
不過,矽光子嚴格來說有兩個面向,一是光學元件的微型化,涉及光子積體電路(PIC)本身的設計與製造,其次則是光子晶片與電子晶片(EIC)的異質整合,如台積電提出的共同封裝光學(Co-Package Optics,CPO)。台積電、日月光等台系半導體大廠的布局都集中在後者;光子晶片的設計與製造,則是光通訊產業負責的範疇,其中有許多元件不是化合物半導體,就是具有類似微機電(MEMS)的結構。因此,除了動見觀瞻的台積電、日月光,許多規模相對較小,但在光通訊領域耕耘多年的業者,甚至是網通、伺服器廠商,也都在積極布局矽光子技術。
矽光子時代近在眼前EDA/半導體製造全速衝刺
不管是要設計或製造矽光子元件,都需要對光的行為進行深入分析與模擬,因此光學模擬軟體可說是矽光子技術研發不可或缺的工具。且考量到矽光子的設計、量產時程日益緊迫,工程團隊不只需要精準的模擬工具,而且需要在更短時間內完成模擬分析,才能縮短產品開發時程。
在光學領域著墨甚深的多物理模擬與EDA工具業者安矽思(Ansys),近日便宣布與台積電、微軟(Microsoft)進行成功的試驗,大幅加速矽光子元件的模擬和分析。兩家公司共同透過微軟Azure NC A100v4系列虛擬機器,在Azure AI基礎架構上執行的NVIDIA加速運算,將Ansys Lumerical FDTD光子模擬速度提升超過10倍,進而讓設計人員在更短時間內找到最適合的晶片設計。
要將光路和電路相結合是一項需精確多物理設計與製造的艱鉅任務。輕微的失誤都可能會在晶片中造成連續性挑戰,這可能會導致成本增加和時間延遲多達數個月。為緩解挑戰並釋放矽光子技術的潛力,台積電與Ansys合作,使用NVIDIA GPU的高效率Azure虛擬機器加速Lumerical FDTD模擬。Azure NC A100v4虛擬機器執行模擬,並找出平衡成本與效能的最佳資源。
台積電矽光子系統設計主管Stefan Rusu表示,多物理晶片解決方案的規模和複雜性,使得模擬所有可能的參數組合的程序具有挑戰性。這項最新的合作再次突顯,Ansys有效利用最新的雲端基礎架構和技術,提供強大且準確的解決方案,在很短的時間內就能產生結果。
Ansys半導體、電子和光學事業部副總裁兼總經理John Lee表示,Ansys開發了獨特的功能,可以實現光子多物理模擬引擎緊密結合。與台積電和微軟合作,加速解決高速光學資料傳輸的技術,這是當今最重要的晶片設計挑戰之一。
微軟Azure基礎架構數位與應用程式創新企業副總裁Shelly Blackburn則強調,對於尋求HPC和AI結合功能的使用者來說,我們的協同合作是一個重要優勢,使用雲端解決方案的彈性,同時維持熟悉的內部部署體驗。我們的目標是解決高品質半導體產品所
圖1 睿騰創意總經理張力和
生成式AI是光子技術從利基邁向主流的關鍵轉捩點。
需的大規模設計的複雜性。利用微軟Azure Cloud運算的強大功能和可擴充性,是克服這些挑戰的關鍵策略。
網通/伺服器業者積極布局矽光子
除了台積電正在全力衝刺,希望將矽光子技術推向量產外,身處產業鏈下游的網通、伺服器等設備製造商,也已經開始在矽光子領域展開布局。在光學模擬工程軟體市場耕耘20年,同時也是Ansys一系列光學模擬工具在台灣主要加值代理商之一的睿騰創意就指出,為了應對即將到來的矽光子時代,不只上游半導體製造,下游的設備製造商也已經動起來了。
睿騰創意總經理張力和(圖1)指出,在矽光子技術受到廣泛關注之前,光通訊與網通相關產業就已經在光子技術這個題目上耕耘了非常多年。光子技術的本質是將光學元件以類似半導體製程的方式實現,因此可以大幅縮小光學元件的尺寸,帶來降低成本、增加通道數量等優勢,因此對通訊相關產業而言,關注光子技術的發展動態,是很自然的。
不過,在生成式AI出現之前,光子晶片是一個相對利基型的技術,所以光子晶片市場目前還是外商主導。也因為應用市場規模不大,因此沒有出現業界統一標準,供應商基本上是依照微軟、Google、Meta這類大客戶提出的規格要求來進行客製化產品研發。
但生成式AI興起之後,光子技術的潛在應用市場規模迅速擴大。過去只有資料中心裡面的網路設備、基地台或電信設備會用到這項技術,但未來伺服器內部晶片間的高速互連都將走向光化。因此伺服器業者也必須開始研究光子技術並進行光學模擬分析,日後才能把矽光子晶片導入到伺服器裡面。也因為這個緣故,開始有部分伺服器業者與睿騰接觸,希望導入Ansys Lumerical工具,並由睿騰提供相關技術支援。因此,生成式AI可以說是光子技術從小眾走向大眾的轉捩點,也為睿騰帶來拓展新客戶的機會。
PIC量產仍須跨過多道關卡
睿騰創意技術部經理余承叡則指出,雖然業界已經廣泛認知到矽光子技術的重要
圖2 EV Group業務開發總監Thomas Uhrmann
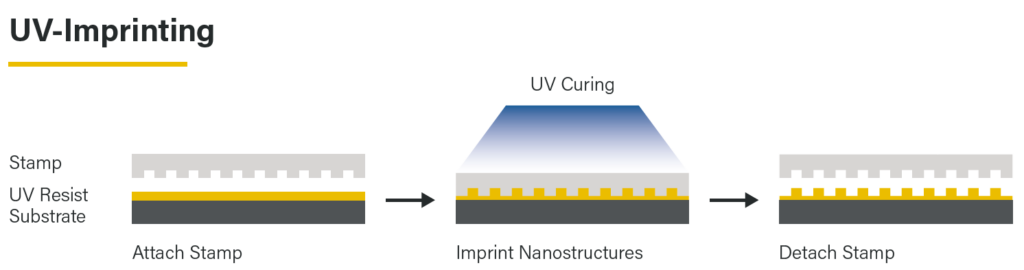
比起典型半導體製程,奈米壓印製程更適合用來生產結構複雜的光學元件。
性,但現階段光子晶片的製造,還是有許多挑戰需要克服。
在設計階段,Lumerical可以為研發團隊帶來很大的效益,因為Lumerical是一個專門用來進行光學模擬的工具,因此設計工程師可以透過Lumerical來模擬光在光子晶片裡面,遇到不同形狀的光柵後,會產生的折射、反射、衍射等現象,進而更快找到適合的結構設計。若再搭配可以進行模式場分析的Mode、負責模擬電荷載子在半導體材料中運動的Charge等模組,則可以進一步將Lumerical的應用範圍擴大到光纖、光感測器、光調變器的設計上。因此,Lumerical可以說是光子晶片研發團隊的瑞士刀。
不過,光子晶片的製造,仍有不少挑戰。用來製造光子晶片的材料,很多是化合物半導體,而且其物理結構相當多變,導致光子晶片的製程跟典型的半導體晶片有很大差異。其複雜的製作加工過程,也讓光子晶片內部元件的IP化,面臨比較大的挑戰。畢竟,IP必須經過製程驗證,但如果製程複雜的話,其驗證跟移植的成本就會增加。同時,光子晶片內有些元件的生產,也需要找到更有效率的生產方式。如果用典型半導體製程,如微影、蝕刻、沉積等步驟來生產這些表面結構複雜的元件,其生產速度恐怕太慢了。
奈米壓印(Nanoimprint)就是一個頗具潛力的製程替代選項。投入奈米壓印技術研發多年的EV Group,就認為奈米壓印是一個比典型半導體製程更適合用來生產微形光學元件的製程技術。
EV Group業務開發總監Thomas Uhrmann(圖
2)指出,與典型半導體製程不同,奈米壓印是透過預先製造好的壓模,在材料上留下壓印圖案,然後再對材料進行後續處理,例如照射紫外線(UV)將材料固化,以得到想要的結構(圖3)。這種製程非常適合用來生產帶有複雜結構的元件,例如生物感測器、微流體元件等,而且生產效率遠比曝光、蝕刻、沉積等一系列典型半導體製程要快得多。近幾年來,有越來越多客戶將這一整套製程運用在繞射光學、透鏡等元件的生產上,特別是透鏡。為滿足客戶量產的要求,EV Group已開發出能在12吋晶圓上直接進行透鏡成形、堆疊的EVG 7300奈米壓印設備。
為了將奈米壓印技術推廣到台灣,EV Group已經與工研院合作,共同設立一座研發用的實驗室,讓台灣半導體業者可以就近對奈米壓印技術進行測試與評估。
台灣大型IC設計業者PIC按兵不動
相較於製造跟應用整合端已經開始在為矽光子時代進行準備,在筆者這次走訪EDA與量測儀器業者的過程中,所有業者都表示,針對光子晶片,台灣大型IC設計公司幾乎都是按兵不動,只有少數幾家新創公司投入光子晶片研發。這可能意味著台灣在矽光子產業鏈中,將是以製造跟應用整合為主,光子晶片的設計則需要仰仗外國廠商。
儀器業者分析,光通訊號鏈元件一直都是台灣IC設計產業的弱項。因此台灣雖有光通訊產業,但裡面所使用的晶片類關鍵零組件,基本上都仰賴進口。矽光子的出現,應該不會改變這個產業格局,畢竟我們的產業生態一直是數位強、類比弱,而光電屬於類比的範疇。如果台灣IC設計公司要在這個領域跟已經累積了數十年經驗的歐、美廠商競爭,會非常辛苦。
因此,把資源集中在自己擅長的事情上,或許是正確的決定。畢竟公司經營跟學術研究不同,學研在選擇題目時,有比較高的自由度,但公司經營需要考慮到產品競爭力與投資報酬率的問題。
不過,如果台積電跟日月光成功實現矽光子產業標準化,情況可能就不太一樣了。畢竟,在生成式AI時代,矽光子元件的潛在市場規模遠大於今天的光通訊元件。只要有一個產業共通標準,就能進一步創造出更大的市場,吸引大型IC公司投入。而且,這些大公司未必要自己動手研發,透過購併新創業者,也是一個進入市場的辦法。
而這或許也是台灣會有新創團隊以光子晶片作為創業題目的原因。就趨勢面而言,光子晶片是正確的題目,只要能做出一些成果,就有可能吸引大型IC設計公司購併。因此,矽光子產業後面還有很多值得關注的議題,同時,很多科技業內次領域的市場生態,也可能會因為矽光子而改變。