
著ChatGPT等生成式AI模型推動資料中心頻寬需求指數成長,CPO技術已成為解決AI運算瓶頸的核心方案,這項被視為「銅退光進」的關鍵技術正重塑AI時代資料中心架構。
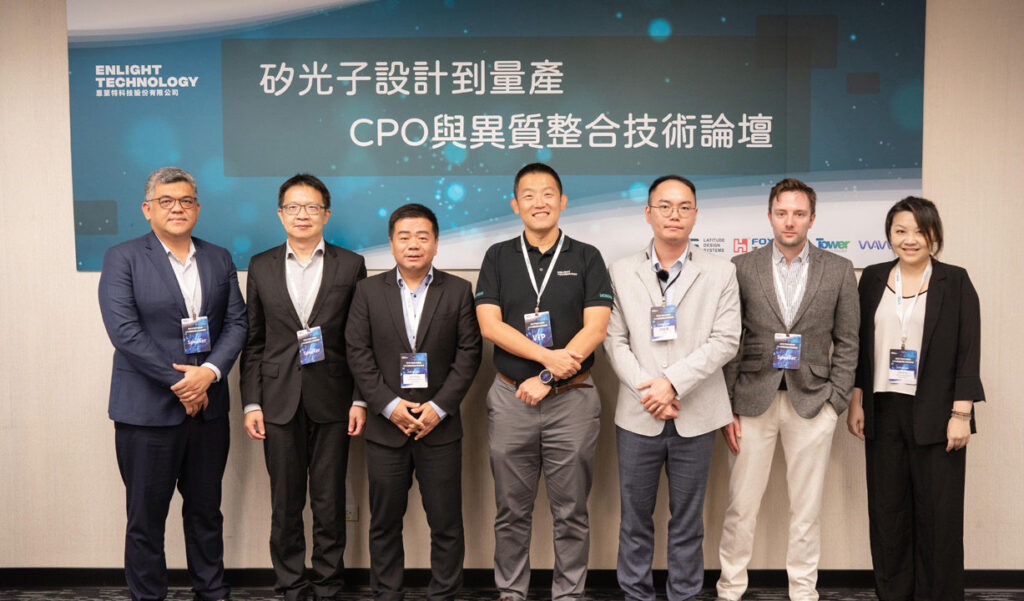
本次矽光子設計論壇邀請鴻海研究院、之光半導體、Tower Semiconductor以及Wave Photonics四家機構專家,分別從需求驅動、技術路線、製造生態、工具鏈完善四大面向,全面解析CPO技術如何從實驗室走向商業化應用。論壇中專家們一致認為,傳統銅線互聯已達物理極限,光學傳輸技術的成熟將決定AI資料中心未來競爭格局。
產業轉折期商業化時機成熟
CPO技術目前正處於從技術驗證邁向大規模商業化的關鍵轉折期。根據市場研究機構統計,2025年全球CPO市場規模預計達到8億美元,2030年將成長至40億美元,年複合成長率超過35%。NVIDIA、Broadcom、Marvell等主要晶片廠商紛紛投入CPO產品開發,其中NVIDIA計畫在2025年3月GTC大會推出首款CPO版本交換器,預計下半年開始量產。
技術層面上,CPO面臨的主要挑戰包括熱管理、光纖陣列連接、可靠性維護以及供應鏈整合四大面向。傳統可插拔光模組在高速傳輸時功耗高達30W每埠,電氣損耗達22dB,而CPO技術透過將光學轉換引擎直接整合至ASIC旁邊,可將功耗降低至9W,電氣損耗減少至4dB。這種架構優勢使CPO成為解決AI資料中心頻寬瓶頸的核心技術方案。
製造生態系統方面,台積電、Tower Semiconductor等晶圓代工廠已建立完整的矽光子製程平台,而Lumentum、Coherent等光學元件廠商也積極投入CPO供應鏈。標準制定組織OIF與COBO正推動跨平台相容規範,預期2025年底前建立統一的CPO模組生態系統。這些產業基礎設施的完善,為CPO技術大規模商業化奠定堅實基礎。
資料中心瓶頸光互聯突破物理極限
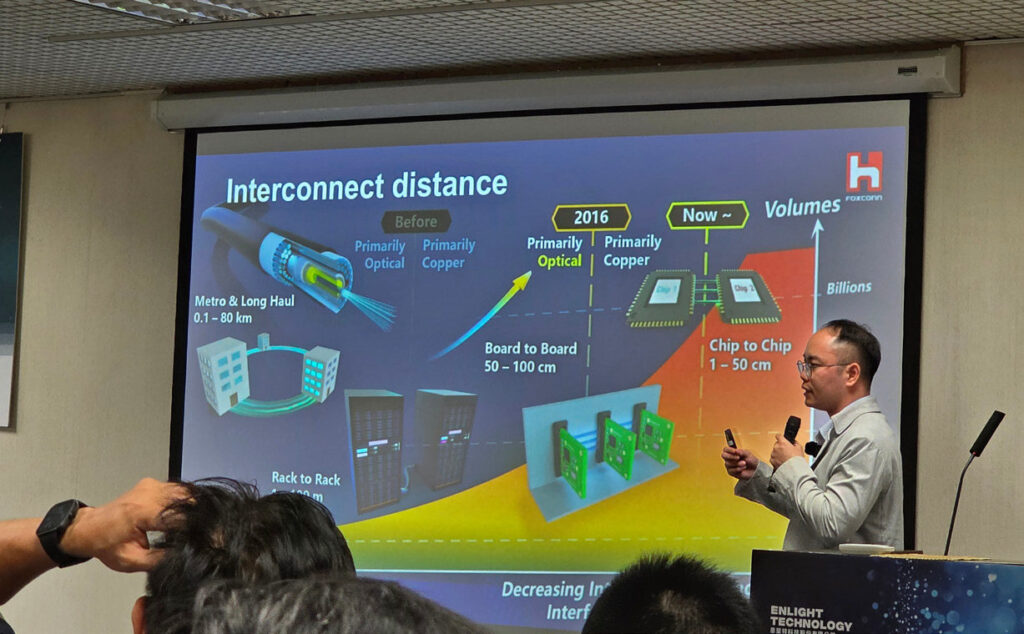
鴻海研究院半導體研究所小組長洪瑜亨博士在論壇中指出,當前AI模型本質是仿造動物和人腦神經網路的連接與節點,因此互聯連接變得越來越重要且複雜。更值得注意的現象是,目前資料中心有超過70%的時間都在等待數據傳輸,而非進行實際運算。這一統計數據揭示了傳統電氣互聯的根本性限制。
洪瑜亨說明過往用於洲際間長距離傳輸的光纖技術,如今正逐漸向短距離應用滲透。這條曲線的右移趨勢反映出關鍵現象:當每通道速率超過200Gbps時,銅線的訊號損耗已無法滿足傳輸需求。雖然從28奈米製程演進到5奈米,整體效能僅提升2.5倍,但NVIDIA的算力卻呈現指數式成長,關鍵在於「整個系統堆疊的協同作用」。
洪瑜亨進一步分析,銅線互聯與光互聯各有其「魔咒」:銅線的速度越快,可傳輸距離越短;而光互聯的速度越快,功耗越大。這一根本性矛盾推動業界尋求新的解決方案,CPO技術正是在這種技術困境下應運而生的突破性方案。鴻海研究院目前推動多項前瞻計畫,包括與交通大學合作的自由空間光通訊、與離子阱實驗室合作的次世代離子阱晶片,以及與台灣大學合作的兆赫茲頻段研究。
市場應用分化調製器路線競爭白熱化
之光半導體共同創辦人暨技術長陳昇祐博士深度分析CPO市場的技術路線分化現象。陳昇祐指出,當前CPO市場呈現明顯的應用場景分化,Scale-out市場主要針對資料中心間的橫向擴展,技術路線相對明確:從可插拔光模組演進到線性可插拔光學元件,最終走向CPO。這條路徑的時間點主要取決於技術成熟度和經濟效益。
相對而言,Scale-up市場則呈現多元化競爭態勢,該市場專注於單一系統內部的垂直整合,技術路線包括LPO、CPO、光I/O,甚至新興的MicroLED技術。Marvell公司特別專注於此領域,透過與雲廠商合作開發客製化ASIC,提供光I/O解決方案以突破GPU利用率僅50%的瓶頸。
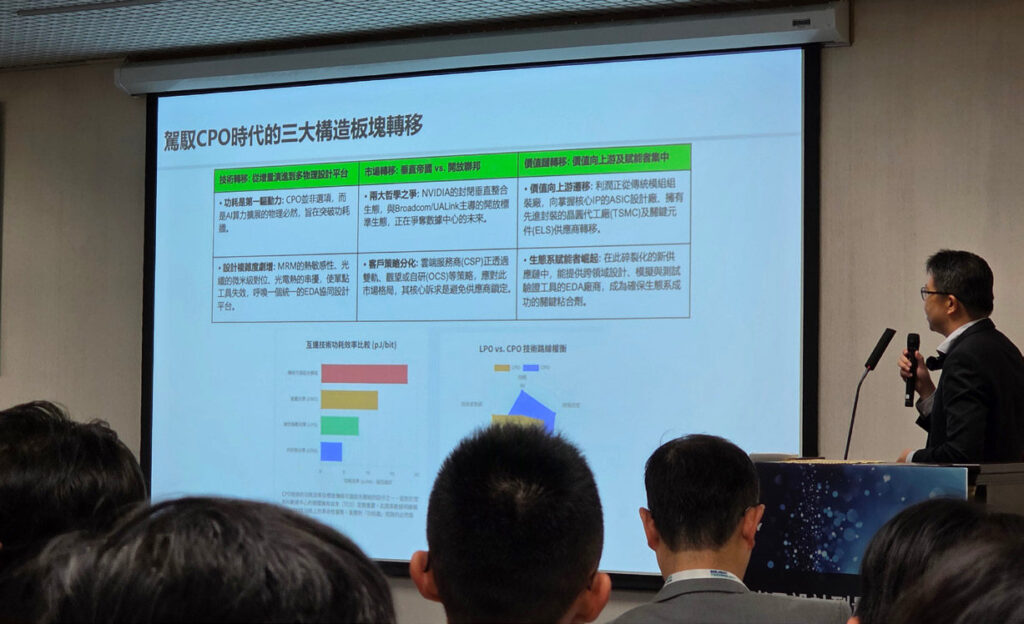
陳昇祐特別分析CPO技術核心的調製器選擇問題。目前市場形成兩大技術路線競爭格局:NVIDIA採用微環調製器,具有微米級尺寸和低功耗優勢,但對製程變異極為敏感,要求關鍵尺寸變異必須小於2奈米。相對地,Broadcom等廠商選擇技術較為成熟的馬赫-曾德調製器,雖然尺寸達毫米級,但製程容忍度較高,適合在多數晶圓廠生產。
陳昇祐強調,微環調製器的成功實施需要「背靠強大的晶圓廠」。NVIDIA能夠採用微環技術,正是因為台積電的製程控制能力能將關鍵尺寸變異控制在2奈米以內。市場採用CPO的節奏很大程度取決於主要雲廠商的態度,Microsoft和Meta在各種標準會議上極為積極,主要是擔心被Broadcom等廠商主導CPO規格制定。Google採用自研的光電路交換路線,相對低調;AWS則與STMicroelectronics合作開發光積體電路。
異質整合製程技術成熟
Tower Semiconductor台灣、日本及東南亞FAE總監蔡松岳詳細介紹Tower的PH18M製程平台,這是目前最受客戶歡迎的量產製程,矽波導損耗可達3.5dB/公分,氮化矽波導損耗更低至
0.1dB/公分。該公司採用靈活的製程客製化策略,針對不同客戶需求提供MC、MCA、MCD、MCE等變形製程,滿足多元化應用需求。
為突破矽材料本身不發光的限制,Tower開發了多種異質整合技術。蔡松岳透露,公司與OpenLight合作開發的PH18D製程,能將磷化銦雷射整合到矽光子晶片上。此外,薄膜鈮酸鋰技術的導入,使得調製器速度從傳統的200Gbps每通道提升至400Gbps每通道。
設計工具升級PDK效率提升加速量產
Wave Photonics執行長暨共同創辦人James Lee在論壇中指出當前光子學PDK工具鏈面臨的挑戰。Lee表示,當前光子學PDK的成熟度相對落後,傳統PDK開發需要六個月時間,且主要針對電信波段設計。該公司透過統計最佳化技術,將PDK設計時間大幅縮短至三週,顯著提升設計效率。
James Lee特別提到,公司為量子系統確定了33個目標波長,每個波長都需要完整的PDK支援。
這突顯了光子學應用超越資料通訊的廣泛潛力,包括量子運算、慣性感測和環境監測等領域。光子學技術的應用範圍正快速擴展,從傳統的通訊領域延伸至新興的量子技術、感測技術等多個領域。
驗證期到來灣迎戰關鍵年
CPO技術的興起不僅是技術演進的必然結果,更是AI時代資料中心架構重構的關鍵推動力。陳昇祐預測,2025-2026年將是CPO技術驗證的關鍵期,能夠順利量產的廠商將在2027-2028年進入商業正向循環。到2030年,CPO將與LPO各佔市場三分之一,但CPO的比重將持續上升。
台灣在CPO產業鏈中具備獨特競爭優勢,今年五月,鴻海研究院第一批多專案晶圓已成功回片,展示了有機材料調製器、高速光檢測器、晶片上超透鏡等創新成果。
台灣面臨的主要挑戰在於製程敏感度控制和供應鏈整合複雜性。CPO技術涉及熱管理、光纖陣列連接、可靠性維護和供應鏈生態系統等多重挑戰,特別是在晶圓級測試、裸晶分選前後測試等環節,業界尚未建立統一標準。憑藉在半導體製造領域的深厚經驗,台灣有機會在CPO產業鏈中佔據重要地位。
這一時間窗口對台灣而言至關重要。正如論壇與會專家所言,台灣是「適合迎接CPO挑戰的地方」,關鍵在於產業界、學術界和政府共同努力,在技術研發、人才培養、供應鏈整合等方面加大投入,將技術優勢轉化為產業優勢。
2025年將是決定台灣在全球CPO產業鏈地位的關鍵時刻。產業界應積極把握這次技術變革的機遇,加速創新,搶佔AI時代光通訊技術的領先地位,強化國際競爭力。