
AI的快速發展帶動高速傳輸的需求,2026下半年共同封裝光學(CPO)開始量產,而當產品由少數大型晶片與系統業者的專有架構走向規模化部署,產業標準化的重要性與需求快速提升。進入規模化部署期,整個供應鏈必須協調一致,才能實現營運商所需的效率與韌性。各自為政、由個別廠商主導的專有方案會使供應鏈碎片化並推升成本。關鍵在於,應在最重要的環節建立標準,同時保留解決方案差異化的空間。
矽光子技術白皮書建構標準化濫觴
如今,業界廠商確實已經開始討論產業標準。2026年8月,開放運算計畫(Open Compute Project, OCP)正式啟動Open Silicon Photonics for AI Systems計畫。目前已發展成由19家企業組成的聯盟,包括Lightmatter、Celestica、康寧、戴爾科技、偉創力、鴻騰精密科技、創意電子、海峰電腦、是德科技、高通以及雲達科技等,成員橫跨ASIC業者、ODM、連接器與光纖製造商,以及測試設備供應商。該聯盟發布約300頁的基礎白皮書《架構願景:AI系統的開放式矽光子技術(Architecture Vision:Open Silicon Photonics for AI Systems)》,提出一套共同藍圖,說明如何透過CPO將符合OCP規範的AI機櫃系統擴展至1,000個節點以上。
在這個白皮書中,從多個面向討論了共通的規範,Lightmatter生態系暨策略聯盟副總裁Steve Klinger(圖1)表示,包括光鏈路、NPO與高密度可插拔式模組的光引擎外型、系統與托盤架構等都可以先透過標準化提升產品開發效率。光鏈路部分,定義共通的傳輸速率與波長網格,可使光引擎與其搭配的光源引擎(Light Engines)在開發上維持一致,並支援多家供應商供貨。同時也能採用共通的先進製程晶片(EIC),搭配多種光子晶片解決方案。其中最明確的進展,是Optical Compute Interconnect(OCI)MSA的v1.0 Optical PHY規範,該規範定義了採用外部雷射光源架構時,在單一雙向(Bidirectional, BiDi)光纖的O波段(O-band)上使用DWDM波長通道。
NPO與高密度可插拔式模組的光引擎外型規格上,XPO MSA透過新的實體外型規格促進多元供應商參與。XPO MSA正在制定次世代可插拔式收發器,其機櫃密度約為OSFP等傳統可插拔式模組的四倍,並整合用於液冷散熱的液冷板(Cold Plate)。另一個相關組織是Open CPX,目前正為CPO與NPO制定標準化、多供應商的光引擎架構,起始頻寬為6.4Tbps,未來規劃提升至
12.8Tbps。Passage L20光引擎與CPX規格高度契合,包括每個方向6.4Tbps、32個200Gbps連接埠,以及透過標準224G PAM4介面實現BiDi雙向傳輸。相關規格的一致化對解決方案供應商與終端客戶都有幫助,因為產業有明確的技術目標,並能以單一產品開發支援廣泛的平台應用。
系統與伺服器托盤架構(Tray Architecture)上,OCP希望簡化CPO導入運算與網路托盤時的系統層級規範。這項標準將涵蓋光纖布線、雷射光源整合、連接器配置,以及光學元件管理。前面提到的願景白皮書已提出詳細藍圖,目前已有許多參與者共同制定系統層級規範,預計於2026年第四季提出初版。
封裝與其他實體介面標準化
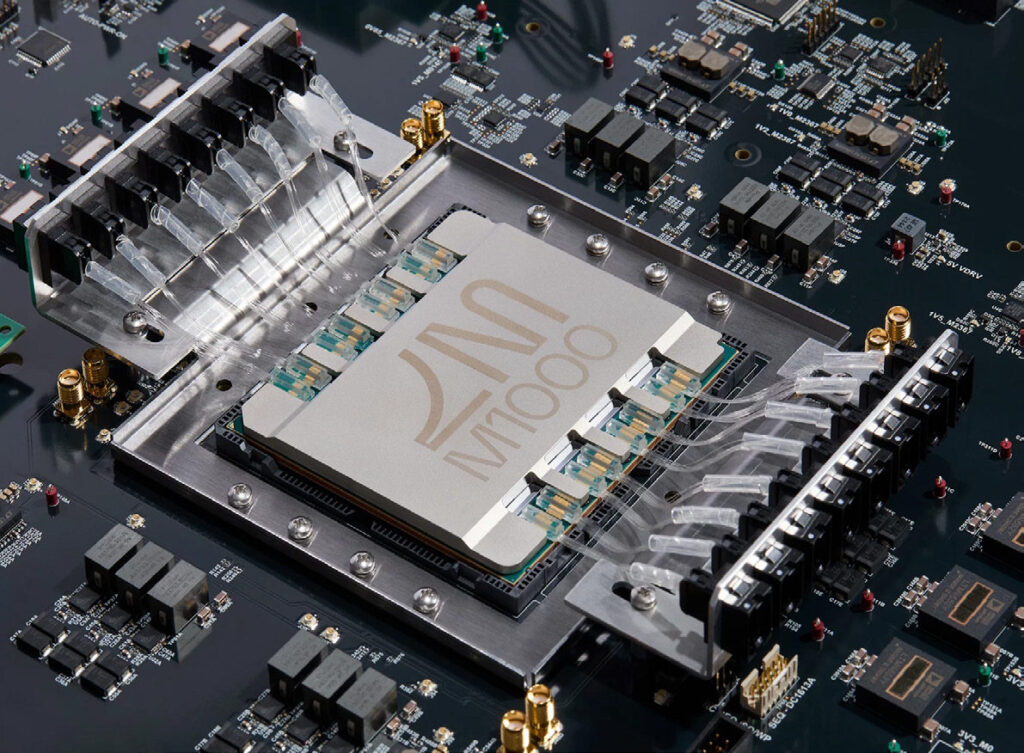
Klinger特別提到封裝層級介面。這是一個未必總是被列為優先標準化、但同樣關鍵的領域:也就是光纖與光子晶粒之間的實體介面。Lightmatter開發的vClick與eClick Optics可拆卸式光纖陣列單元(Fiber Array Unit, FAU)。vClick的晶圓級整合與測試,可讓製造商在將光引擎整合至成本高昂的XPU或交換器封裝之前,先確認其為已知良品光引擎(Known Good Optical Engine),且插入損耗低於1.5dB。要真正實現CPO大規模量產,關鍵在於讓OSAT封測業者與晶圓代工廠,針對相容模封與研磨(Mold-and-Grind)製程、且支援現場維修的連接器標準取得一致。
OIF扮演非常重要的角色,負責制定包括鏈路架構、雷射外型規格、波長網格,以及CMIS等管理協定相關的實施協議(Implementation Agreement)。OIF的實施協議對建立現今可插拔式光學產品的多供應商、大量供貨市場發揮了重要作用。OIF的Energy Efficient Interfaces Framework專案目前正在研究終端使用者需求,並將找出未來支援資料中心AI應用所需的高能源效率、低延遲電氣與光學介面。這些介面涵蓋共同封裝、近封裝及可插拔式方案所需的電氣與光學介面,包括全重定時(Retimed)、傳送端重定時(Transmit Retimed)與線性(Linear)介面。隨著OCP首版CPO系統規範預計於2026年第四季推出,加上XPO與Open CPX MSA已展開運作,Klinger認為,從技術共識進一步發展為真正支援多供應商的商業基礎,大約會在未來幾季至2027年間實現。
標準化CPO擴大產業鏈經濟規模
許多業界廠商目前積極參與高速光互連介面與產業標準的制定,對於希望進入CPO與光學I/O市場的業者而言,開放標準有助於降低大型GPU、交換器與系統廠商建立專有生態系所形成的進入門檻,Klinger強調,這些MSA與產業倡議皆採用開放、多供應商協作的模式,而不是由單一市場主導者控制的專有規格。
當標準化CPO介面建立後,未來可能形成類似目前可插拔式光模組市場的多供應商生態系,Klinger表示,這個過程可能會分階段發生,而不是一次到位。首先會以共通外型規格的NPO解決方案出現,例如Open CPX,讓不同供應商能提供採用插槽式設計、並整合在非常靠近ASIC位置的NPO產品。相較之下,要在CPO小晶片(Chiplet)層級實現真正的標準化會更加困難,因為不同供應商在晶粒尺寸與整體晶片封裝方案方面存在複雜度及實體差異。不過,目前已經可以看到既有產業類別中的角色開始重新調整。
未來,包括雷射供應商、封裝業者、連接器與光纖供應商、晶圓代工廠、系統廠與OEM廠,透過上述規範的標準化,都會在既有的角色上找到明確的定位,當製造商能針對一套精簡的解決方案取得共識,測試程序可因此簡化、互通性得以提升,同時客戶仍能保有實質的選擇。這有助於更快擴大產能,並獲得更大的規模經濟效益。