
隨著全球AI算力需求呈現指數級的爆發性成長,大型雲端服務供應商(CSP)加速建置AI資料中心。而成千上萬顆GPU同時運算,龐大的資料吞吐量也讓傳統的傳輸架構面臨嚴峻考驗,「光進銅退」成為最佳解方,由光通訊取代傳統銅導線傳輸已經成為AI資料中心傳輸頻寬、發熱、耗電的解決方案。
為縮短高速電訊號傳輸距離,資料中心光互連架構正逐步由傳統可插拔光模組,朝Linear Pluggable Optics(LPO)、Near-Packaged Optics(NPO)及Co-Packaged Optics(CPO)等方向發展。然而,三種架構並非單純前後取代關係,而在功耗、傳輸距離、訊號完整性、散熱、可靠度、可維修性及成本方面各有不同取捨。進入2026年,相關技術也開始由概念驗證轉向實際部署與量產,產業競爭焦點從是否採用光互連進一步轉變為光學元件應該放在系統的哪個位置。
根據產業研究機構機構集邦科技(TrendForce)預估,CPO與NPO市場規模將於2030年突破390億美元。2028~2029年間,成長動能將隨Scale-up開始匯入光互連後急速成長。
NVIDIA一手帶動矽光子熱潮
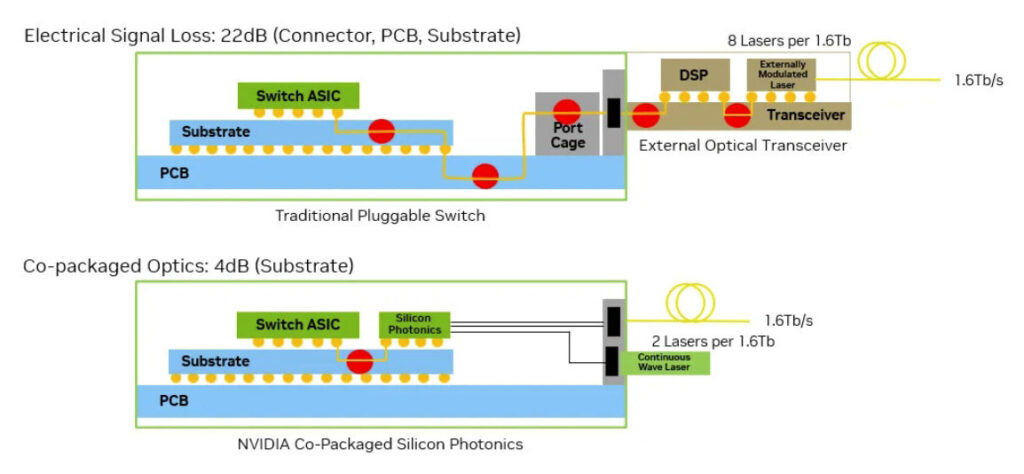
NVIDIA近年的矽光子佈局,是CPO產業進入新階段最具代表性的訊號之一。採用可插拔光模組的傳統網路交換機依賴於多個電介面。在這些架構中,資料訊號需經過一條較長的電傳輸路徑:從交換機ASIC出發,經PCB、連接器,最終到達外部光收發器,之後才能轉換為光信號。這種分段式傳輸在200Gbps的通道中可能帶來高達22dB的電損耗(圖1)。
採用可插拔光模組的結果就是功耗更高(每個介面通常為30W)、發熱量增加以及潛在故障點顯著增多。大量的獨立模組和連接不僅推高了系統功耗和元件數量,還直接影響了鏈路的可靠性。
相較之下,採用CPO技術的交換機將電光轉換部分直接整合到交換機封裝中。光纖直接連接至和ASIC封裝在一起的光引擎,使電訊號損耗降低至約4 dB,全通道功耗降至9W。通過簡化訊號路徑並消除不需要的介面,該設計顯著提升了訊號完整性、可靠性和能效,成為AI資料中心提升效能的最佳解方。
在Spectrum-X Ethernet Photonics架構中,NVIDIA將矽光子光引擎移至交換器ASIC附近,以縮短高速電訊號必須經過的電氣路徑。其核心邏輯很直接:SerDes速度愈高,從交換器晶片一路走到前面板可插拔光模組的訊號損耗就愈嚴重,也需要更多DSP與訊號補償功耗;如果能把光電轉換直接拉回ASIC周邊,就能降低高速電氣鏈路的負擔。
在傳統基於光模組的交換機中,訊號需要通過印刷電路板或銅線傳輸14至16英寸,增加了訊號被干擾的風險。採用矽光子技術,訊號路徑不到0.5英寸,大幅降低了這種風險。依NVIDIA提供的資料,Spectrum-X Ethernet Photonics相較傳統pluggable interconnect,每個1.6Tbps連接埠功耗可降低約5倍。而Spectrum-X平台交換器2026年下半年將正式量產。
台積電COUPE把矽光子整合到晶片中
台積電COUPE(Compact Universal Photonic Engine)平台則是把電子與光子元件用半導體量產方式真正整合起來。COUPE結合SoIC-X與CoWoS等先進封裝技術,並透過hybrid bonding進行電子晶片與Photonic IC的晶圓級整合;同樣在2026年下半年開始量產。
台積電的技術路線由將光引擎配置於封裝基板上的CPO-C,進一步朝與XPU更緊密整合的CPO-OI發展。相較傳統CPO,CPO-OI目標可提升4~10倍功耗效率,延遲則降低10~20倍。這項演進代表的意義,是光學元件正在由交換器旁邊一路往GPU/XPU封裝內部推進。
當光電轉換還位於交換器周邊時,CPO主要是在解決Scale-out網路的功耗問題;當光引擎進一步靠近XPU,甚至直接透過die-to-die介面與運算晶粒連接後,光互連處理的就不再只是機櫃與機櫃之間的資料,而可能逐步進入GPU、加速器甚至記憶體之間的Scale-up互連。
然而,量產與大規模部署之間仍存在一道明顯鴻溝。台積電指出,台灣晶圓代工生態系已具備大規模、高精度製造光學引擎的能力,但瓶頸正逐漸移往雷射、光纖、光纖連接器與測試。當光學走進先進封裝後,PIC、EIC、雷射、光纖、封裝與測試也不再能各自最佳化,而必須在同一個系統條件下共同工作。其中,InP更成為備受關注的上游戰略資源。由於矽本身不能發光,雷射仍高度仰賴磷化銦材料;隨800G升級至1.6T、再往CPO推進,對200G EML與高功率CW Laser的需求同步上升,而InP磊晶產能擴張速度有限,形成供應鏈另一個瓶頸。
另一方面,良率、散熱、測試與維修性仍是CPO商用化必須支付的代價。CPO把高速電訊號距離不斷縮短,卻也將原本可獨立更換的光模組帶進高價ASIC封裝;光引擎故障、耦光偏移或長期可靠度問題,都可能產生遠高於傳統可插拔架構的維修成本。目前產業也因此持續發展External Laser、可拆式FAU、Known Good Optical Engine與更完整的晶圓級光學測試。
由Scale-out跨向Scale-up
從目前產業時程來看,2026至2029年大致可視為三個階段。2026年的重點是量產起步與Scale-out驗證。800G可插拔光模組仍是出貨主力,1.6T開始放量;CPO則由樣品與PoC逐步進入特定高階系統。包括NVIDIA等大型系統業者直接推出CPO交換器,加上台積電COUPE開始進入量產,使產業第一次同時具備需求端與製造端的推力。
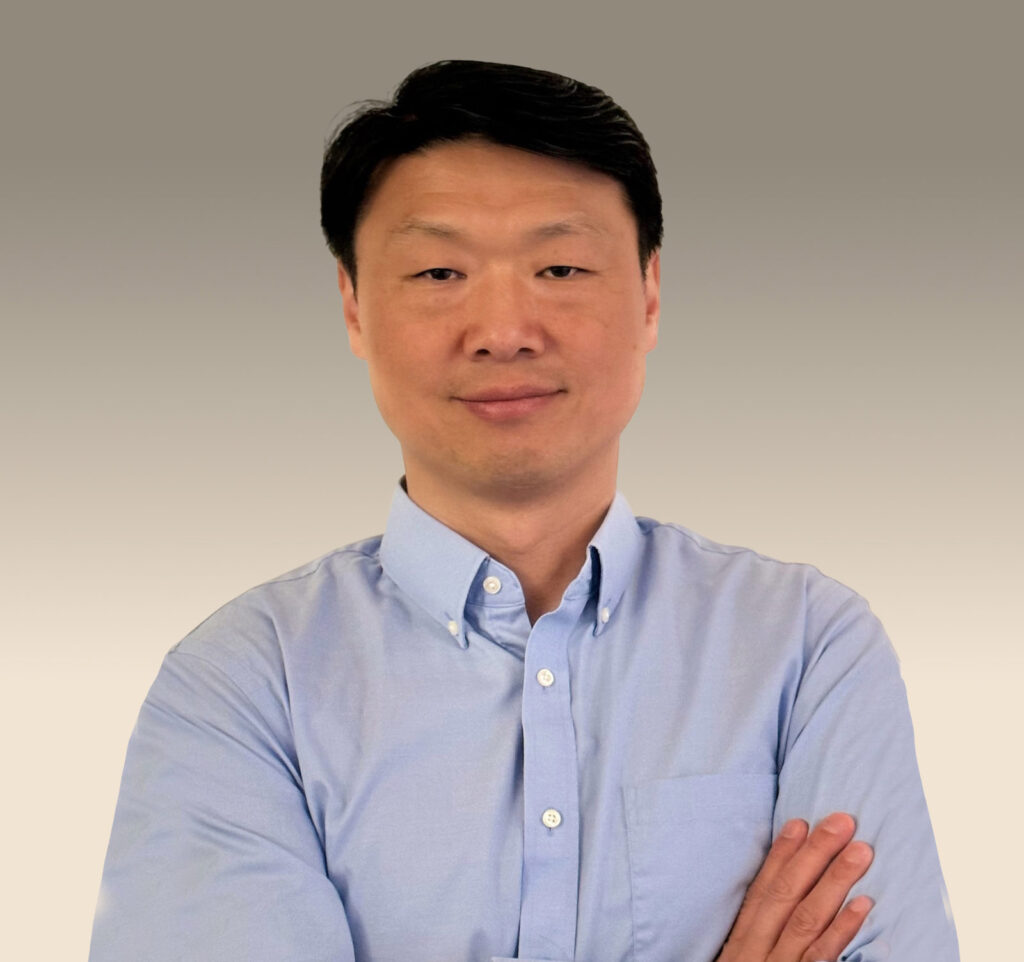
2027年更可能是一段架構並存與量產磨合期。LPO、NPO與CPO各自服務不同成本、功耗與維修需求,NPO甚至可能因較容易製造與維修,在完整CPO真正成熟前取得一段市場機會。Lightmatter產品副總裁Roy Kim(圖2)表示,該公司目前即先以NPO切入。
真正值得觀察的轉折點將落在2028~2029年。當交換器容量朝102.4T甚至更高推進,單純透過PCB傳輸高速電訊號將愈來愈難以維持功耗與距離要求;Kim認為,對Scale-up而言,CPO可能由效能最佳化選項逐漸變成實體架構上的必要條件。相關市場研究也將2028~2029年視為CPO與NPO需求快速放大的時間,預估整體市場將由2025年約1億美元,大幅成長至2030年390億美元以上。
從Scale-out交換器到Scale-up XPU,再到更長期的Optical I/O,光訊號與運算晶片之間的距離還會繼續縮短。未來2~3年,CPO最大的變化或許不是單一元件速度再提高多少,而是光學將真正走進AI晶片與先進封裝的核心設計之中,重新定義下一代運算系統的I/O架構。而台灣在這波光進銅退的浪潮中,目前占據極佳位置,不僅掌握關鍵技術,許多產業鏈的關鍵廠商也持續成長與發揮影響力,有機會形成矽光子/CPO產業鏈,繼續掌握AI時代的關鍵競爭力。